Zenmoney: expense tracker
Zenmoney OUØkonomiVerificeret
- 11.88K Anmeldelser
- 4,0
- Downloads
- 1.000.000+
- Pris
- Free
Appoplysninger
- Version
- 26.1
- Opdateret
- Downloads
- 1.000.000+
- Kræver
- 7.0
- Pris
- Free
- Aldersgrænse
- PEGI 3
Skærmbilleder
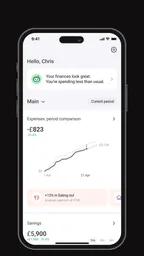
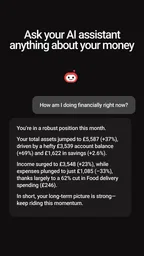
 Analyse af Appwesome
Jeg bruger økonomiapps bedst, når de passer ind i en rutine, jeg allerede har, i stedet for at kræve, at jeg bliver en helt ny type menneske. Med Zenmoney handler den nyttige del derfor ikke kun om at se et budget eller en graf, men om at få registreret køb nogenlunde konsekvent og derefter bruge overblikket til at træffe små, konkrete valg. Appen er gratis at hente, men nogle køb i appen koster ekstra, hvis betalingen går gennem Play. Det er værd at have med i overvejelserne, hvis du helst vil holde alle dine værktøjer helt uden tilkøb.
En rutine, der holder i hverdagen
Jeg ville begynde enkelt: læg de indtægter og udgifter ind, du faktisk kan huske, og brug derefter appen til at skabe et realistisk billede af en almindelig uge. Det er mere brugbart end at forsøge at kategorisere hele sit liv på én aften. Når du først kan se mønsteret i de faste ting og de små køb, bliver det lettere at vælge et budget, der passer til din hverdag frem for et idealbudget, du hurtigt opgiver.
Et konkret eksempel er en uge, hvor du køber frokost ude et par gange, handler ind og betaler en regning. Hvis du får posterne registreret løbende, kan du senere se, om det er frokosten, indkøbene eller en anden kategori, der fylder mere end forventet. Jeg ville ikke bruge den første rapport som dom over mine vaner; jeg ville bruge den som et udgangspunkt for ét spørgsmål: Hvilken ændring kan jeg faktisk holde fast i næste uge?
Det er også en god idé at skelne mellem penge, der er til rådighed, og penge, der allerede har et formål. Et budget bliver let misvisende, hvis en kommende regning føles som et frit beløb, indtil betalingsdagen nærmer sig. Ved at gennemgå de kendte udgifter, før du sætter mål, får du et mere jordnært billede af, hvad der reelt kan gå til mad, transport eller opsparing.
Indstillinger, der er værd at gennemgå
Budgetter virker kun, når de passer til den måde, du selv tænker om penge på. Jeg ville derfor gennemgå kategorier og mål, før jeg begyndte at reagere på advarsler. Hvis en kategori samler køb, du gerne vil vurdere hver for sig, bliver rapporterne mindre nyttige; omvendt kan alt for mange små kategorier gøre registreringen tung. Den gode balance er den, hvor du kan forstå dine vaner uden at bruge mere tid på sortering end på selve beslutningerne.
Kontosynkronisering kan spare indtastninger, men jeg ville stadig kontrollere, at posterne giver mening, når de dukker op. Automatisering gør registreringen lettere, ikke nødvendigvis fejlfri i praksis: en post kan kræve, at du genkender den eller placerer den rigtigt, før budgettet fortæller en brugbar historie. Hvis du foretrækker manuel registrering, kan det til gengæld være en fordel, at hvert køb bliver et lille øjeblik, hvor du ser, hvad du bruger penge på.
Prøv også at beslutte på forhånd, hvor ofte du vil kigge på rapporterne. Et kort ugentligt tjek er ofte mere overskueligt end at gennemgå alt på én gang sidst på måneden. Jeg ville især holde øje med gentagne småbeløb, fordi de er nemme at overse enkeltvis, men mere synlige, når de samles i et mønster. Det giver et bedre grundlag for at ændre én vane ad gangen end for at skære tilfældigt i alle poster.
Andre artikler, du kan læse
Alle artikler
 Google Wallet
 i hverdagen: Praktisk betaling, men ingen erstatning for pungen
Fra den første betalingsopsætning til boardingkort og delte telefoner: Her er de situationer, hvor Google Wallet gør hverdagen lettere, og hvor begrænsningerne mærkes.
Læs artiklen: Google Wallet i hverdagen: Praktisk betaling, men ingen erstatning for pungen
 Roblox
 på mobil: Mange verdener, men sværere at finde rundt
Roblox gør det let at springe ind i nye eventyr, men den åbne verden føles ofte bedre til at skabe muligheder end til at hjælpe spilleren med at finde rundt.
Læs artiklen: Roblox på mobil: Mange verdener, men sværere at finde rundt


Hurtigere mønstre uden at overkomplicere
Det mest holdbare system er som regel det, du kan følge på en travl dag. Hvis du bruger bankforbindelsen, kan du gøre en fast gennemgang til din genvej: se på nye bevægelser, kontrollér kategorierne, og ret kun det, der påvirker dit overblik. Hvis du fører poster manuelt, kan du i stedet registrere dem på et fast tidspunkt, for eksempel efter dagens indkøb. Pointen er ikke at overvåge hver krone hele tiden, men at undgå, at en lang række glemte køb gør rapporten svær at stole på.
En anden nyttig vane er at kigge på budgettet før en planlagt udgift, ikke kun bagefter. Før du bestiller noget større eller siger ja til en ekstra aktivitet, kan du tjekke, om der stadig er plads i den relevante kategori. Det gør appen til et redskab til beslutninger, ikke bare et arkiv over ting, du allerede har købt. Jeg ville dog stadig lade almindelig dømmekraft veje tungere end en enkelt farve eller advarsel: et budget er en plan, ikke en ordre.
Hvis du deler økonomiske beslutninger med en anden, kan I bruge appens overblik som et fælles samtalegrundlag, men jeg ville først aftale, hvem der registrerer hvad, og hvordan I håndterer fælles køb. Uden den aftale kan samme udgift blive glemt eller talt med to gange, og så mister tallene hurtigt værdi. For personlige udgifter er det enklere: hold fast i de kategorier, du selv kan forstå, og brug rapporterne til at følge udviklingen snarere end til at jagte et perfekt regnskab.
Hvor appen passer – og hvor den ikke gør
Zenmoney er en økonomiapp fra Zenmoney OU, og den har en gennemsnitlig bedømmelse på 4,0 baseret på omkring 28.000 bedømmelser. Den er hentet over en million gange og har PEGI 3, så den brede målgruppe er tydelig. Den blev udgivet den 4. marts 2015; version 26.1 kræver Android 7.0 eller nyere. De oplysninger fortæller ikke i sig selv, om den passer til dig, men de placerer den som en etableret mulighed for almindelig privatøkonomi frem for et nicheværktøj.
Sammenlignet med et simpelt regneark er fordelen her, at du får budgetter, synkronisering og rapporter samlet i en app, så du ikke selv skal bygge oversigter og formler. Et regneark er dog ofte bedre, hvis du vil bestemme præcis, hvordan data skal organiseres, eller hvis du kun fører regnskab lejlighedsvis. Sammenlignet med bankens egen app kan Zenmoney være mere fokuseret på at samle forbrug og mål i et samlet overblik; bankappen kan til gengæld være det naturlige valg, hvis du primært vil se saldo og betalinger ét bestemt sted.
Jeg synes især, den giver mening for folk, der vil forstå deres forbrug uden at føre et minutiøst regnskab, og for dem, der motiveres af at se fremskridt mod et opsparingsmål. Den er mindre oplagt, hvis du ikke ønsker at forbinde konti, ikke vil bruge tid på at kontrollere registreringer, eller har brug for et system, der kan tilpasses meget detaljeret. Her kan manuel registrering eller et regneark føles mere gennemsigtigt, selv om det kræver mere arbejde.
Et spørgsmål, mange har, er, om man skal koble sin bank på for at få værdi ud af appen. Nej, den grundlæggende idé med at følge indtægter, udgifter og budgetter kan også bruges med manuel indtastning; synkronisering er først og fremmest en bekvemmelighed. Hvis du vælger den, så begynd med at kontrollere de poster, der påvirker dine budgetter mest, i stedet for at antage, at alt automatisk er kategoriseret, som du selv ville gøre det.
Et andet praktisk spørgsmål er, om appen hjælper med at spare op af sig selv. Jeg ville se den som støtte til planlægning og overblik, ikke som en automatisk opsparingsløsning: værdien kommer af, at du sætter et realistisk mål og følger med i, om dine valg giver plads til det. Og hvis du vil prøve den uden at forpligte dig økonomisk, kan du starte gratis; køb i appen kan koste fra 13,00 kr. til 335,00 kr., når de faktureres via Play, så læs betalingsvalget grundigt, før du bekræfter noget.
Den erfarne brugers grænser
Når man har brugt et budgetværktøj et stykke tid, er den største risiko ikke nødvendigvis mangel på tal, men at man begynder at stole for meget på dem. Hvis en udgift mangler, er kategoriseret forkert eller først bliver gennemgået langt senere, kan en præcis graf stadig give et skævt billede. Jeg ville derfor bruge rapporterne til at finde tendenser og kontrollere større afvigelser, ikke til at behandle hver enkelt visning som et fuldstændigt facit.
Der er også en afvejning mellem komfort og kontrol. Bankforbindelse kan mindske skrivearbejdet, men manuel gennemgang er stadig nyttig, især hvis du vil vide, hvorfor et budget ændrede sig. Omvendt kan manuel indtastning være så krævende, at du holder op efter en travl periode. Vælg den metode, du realistisk kan fastholde; et enkelt, konsekvent overblik slår et detaljeret system, du kun bruger sporadisk.
Jeg ville heller ikke vælge Zenmoney alene på grund af analyserne, hvis du har brug for avanceret regnskabsføring eller helt fri struktur. Den er tænkt til personlig økonomi og løbende overblik, mens et regneark kan være mere fleksibelt til usædvanlige beregninger. Og hvis det vigtigste for dig blot er at tjekke en kontosaldo, kan din banks egen app være hurtigere end at vedligeholde endnu et økonomisk værktøj.
Min vurdering efter at have fundet en rytme
Det, jeg bedst kan lide ved Zenmoney, er kombinationen af budgetter, kontosynkronisering og rapporter, når de bruges som dele af én enkel rutine. Den forsøger ikke at gøre privatøkonomi til et projekt, der kræver konstant opmærksomhed. Til gengæld skal du selv vælge fornuftige kategorier, kontrollere de poster, der betyder noget, og sætte mål, der kan overleve en almindelig måned med uforudsete køb.
Hvis du vil have et praktisk sted at følge forbrug og opsparing, og du er villig til at bruge lidt tid på at holde overblikket troværdigt, ville jeg anbefale, at du prøver Zenmoney. Hvis du ønsker fuld frihed til at forme dit eget system eller helst vil undgå løbende registrering, er et regneark eller bankens egen løsning sandsynligvis et bedre match. For mig ligger dens styrke i den lille, gentagne vane: registrér eller kontrollér, se hvad mønsteret fortæller, og justér én beslutning ad gangen.
Enkel opsætning og navigering
Det første, jeg lagde mærke til ved Zenmoney, var, hvor nemt det var at komme i gang. Installationen gik glat, og appen kaster dig ikke ud i en jungle af komplekse funktioner fra dag ét. I stedet starter du med at indtaste dine grundlæggende indtægter og udgifter, og så klarer appen resten.
Navigationen er også virkelig intuitiv. Alt er let tilgængeligt fra hovedskærmen, og jeg oplevede ingen frustrationer, når jeg skulle finde rundt. Det er klart, at Zenmoney har fokuseret på at gøre brugeroplevelsen så smertefri som muligt.
Funktioner, der gør forskellen
Zenmoney er fyldt med funktioner, der hjælper dig med at få styr på din økonomi. En af de mest nyttige er budgetfunktionaliteten. Med denne kan du sætte realistiske mål for dine udgifter og få besked, hvis du er ved at overskride dem. Det er en nem måde at holde sig ansvarlig på!
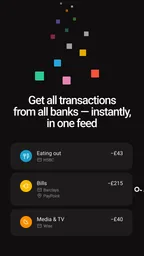
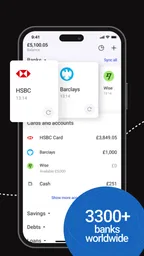
En anden smart funktion er muligheden for at synkronisere med dine bankkonti. Dette betyder, at du ikke behøver at indtaste hver lille transaktion manuelt. Jeg fandt denne automatisering utroligt praktisk, da jeg ikke altid har tid til at opdatere mine udgifter dagligt.
Visuelle rapporter og analyser
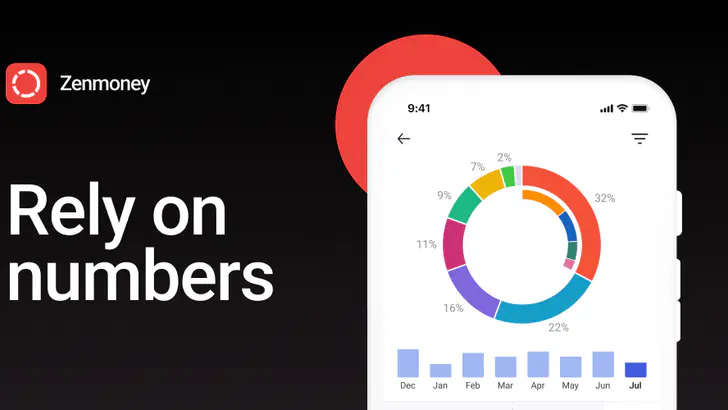
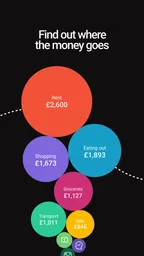
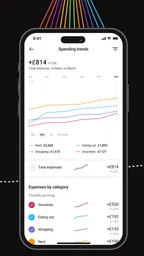
En anden stor fordel ved Zenmoney er de visuelle rapporter. Hvem elsker ikke en god graf? Appen giver dig et klart billede af, hvor dine penge går hen, og hvordan du kan forbedre din økonomiske situation. Jeg fandt dette virkelig nyttigt til at identificere de "skjulte" udgifter, som jeg ofte overså.
For dem, der elsker detaljer, tilbyder Zenmoney også detaljerede analyser af dine økonomiske vaner. Disse analyser kan hjælpe dig med at tage smartere beslutninger om dine penge fremover.
Tilgængelighed og support
Zenmoney er tilgængelig på både Android og iOS, hvilket gør det nemt at integrere i dit daglige liv, uanset hvilken platform du bruger. Derudover er deres supportteam ganske lydhørt. Jeg kontaktede dem om et mindre problem, og de var hurtige til at svare. Det er altid et plus at vide, at hjælp er lige ved hånden, hvis du har brug for det.
Appen har også en webversion, der gør det muligt for dig at få adgang til dine økonomiske data fra en computer. Dette er en fantastisk funktion for dem, der foretrækker at arbejde fra en større skærm nu og da.
Alt i alt er Zenmoney en imponerende app til at holde styr på din økonomi. Med sine intuitive funktioner og nyttige rapporter gør den det nemt for alle at holde øje med deres penge. Hvis du er som mig og kan lide at have kontrol over dine udgifter, er Zenmoney bestemt værd at tjekke ud.
Højdepunkter
- Intuitiv brugergrænseflade
- nem at navigere.
- Understøtter flere valutaer og konti.
- Automatiske notifikationer for budgetoverskridelser.
- Integration med bankkonti for synkronisering.
- Tilbyder detaljerede finansielle rapporter.
Begrænsninger
- Begrænset funktionalitet i gratisversionen.
- Bankintegrationer kan være ustabile.
- Nogle funktioner kræver internetforbindelse.
- Komplekse kategorier kan forvirre nye brugere.
- Mangel på tilpasning af brugergrænsefladen.
Ofte stillede spørgsmål
01Hvordan fungerer Zenmoney til at spore udgifter?
Zenmoney fungerer ved at synkronisere dine banktransaktioner automatisk og kategorisere dem, så du får et klart overblik over dine udgifter. Du kan også manuelt tilføje kontanter og andre transaktioner for en komplet økonomisk oversigt.
02Er Zenmoney gratis at bruge?
Zenmoney tilbyder en gratis version med grundlæggende funktioner. For avancerede funktioner som detaljerede rapporter og udvidet synkronisering, er der en premium-version tilgængelig gennem et abonnement.
03Kan Zenmoney synkronisere med mine bankkonti?
Ja, Zenmoney kan synkronisere med mange banker for automatisk at hente og kategorisere dine transaktioner. Dette gør det nemt at holde styr på din økonomi uden manuel indtastning.
04Er mine data sikre i Zenmoney?
Zenmoney bruger avancerede sikkerhedsprotokoller for at beskytte dine data. Al kommunikation er krypteret, og appen har stærke privatlivsregler for at sikre, at dine økonomiske oplysninger forbliver sikre.
05Kan jeg sætte budgetter i Zenmoney?
Ja, Zenmoney giver dig mulighed for at oprette og styre budgetter for forskellige kategorier. Appen hjælper dig med at holde dig inden for dine økonomiske mål ved at give dig beskeder, når du nærmer dig dine budgetgrænser.
